Bail réel solidaire (BRS) : le guide complet pour devenir propriétaire
Rédacteur en chef · 6 min · mis à jour le 17 Nov 2026
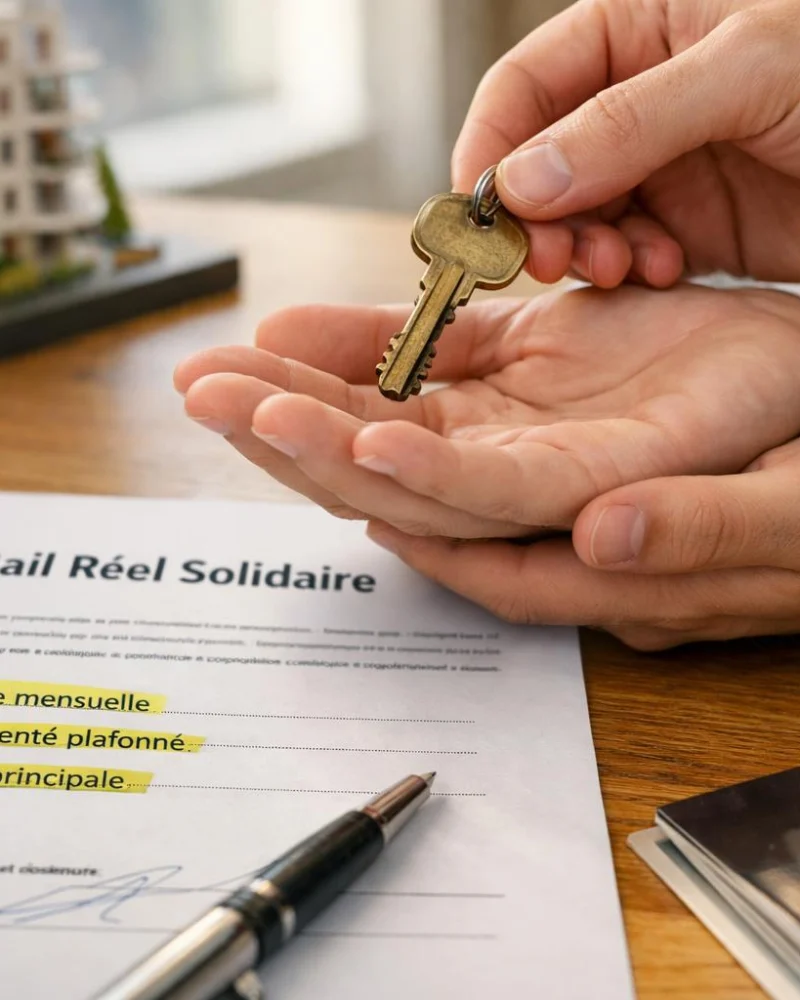
Un T3 neuf de 65 m² à 185 000 € dans un quartier où le neuf se vend à près de 280 000 €. Je n’y ai pas cru quand j’ai vu l’annonce pour des proches. Le piège n’était pas dans le prix. Il se trouvait dans trois lignes du bail : la redevance, le prix de revente et l’interdiction de louer.
- Un logement en BRS se vend souvent 20 à 40 % sous le prix du neuf du quartier
- Vous achetez les murs, le terrain reste à l'OFS contre une redevance de l'ordre de 1 à 3 € par m² et par mois
- Le bail dure de 18 à 99 ans et repart à zéro à chaque revente
- La TVA tombe à 5,5 % et la commune peut réduire la taxe foncière de 30 à 100 %
BRS ou achat classique : ce qui change vraiment
Le bail réel solidaire permet d’acheter un logement sans payer le terrain, en échange d’une redevance mensuelle et d’un prix de revente encadré. Vous payez moins à l’achat, mais vous renoncez à la plus-value. Le tableau ci-dessous compare les deux formules point par point.
| Critère | Bail réel solidaire | Achat classique |
|---|---|---|
| Ce que vous achetez | Les murs seulement | Les murs et le terrain |
| Prix d'achat | Souvent 20 à 40 % sous le neuf local | Prix du marché |
| TVA sur le neuf | 5,5 % | 20 % |
| Coût mensuel en plus | Redevance de 1 à 3 €/m² environ | Aucun |
| Taxe foncière | Abattement possible de 30 à 100 % | Plein tarif |
| Conditions de revenus | Plafonds PSLA obligatoires | Aucune |
| Revente | Prix plafonné, acheteur éligible | Prix libre, acheteur libre |
| Location | Interdite, sauf exception | Libre |
Règles en vigueur en novembre 2026
Ce tableau dit l’essentiel. Le BRS vise votre résidence principale, pas un placement. Si votre projet est de revendre avec un gros bénéfice dans 5 ans, passez votre chemin.
Comment fonctionne le bail réel solidaire
Le bail réel solidaire sépare la propriété du terrain, conservée par un organisme de foncier solidaire (OFS), de celle du logement, achetée par vous. Cette dissociation explique l’écart de prix. Dans les grandes villes, le foncier pèse lourd dans le prix final.
Le cadre juridique tient en trois textes. La loi ALUR du 24 mars 2014 a créé les OFS. L’ordonnance n° 2016-985 du 20 juillet 2016 a créé le BRS, précisé ensuite par le décret n° 2017-1037 du 10 mai 2017.
Qui possède quoi
L’OFS garde le sol pour toujours. Vous êtes propriétaire des murs pendant toute la durée du bail, de 18 à 99 ans.
La redevance, le coût que tout le monde oublie
La redevance, qu’est-ce que c’est ? C’est le loyer du terrain, versé chaque mois à l’OFS. Son montant est fixé dans le bail, généralement autour de 1 à 3 € par m² habitable et par mois.
Concrètement, pour un T3 de 65 m² à 2 €/m², comptez 130 € par mois. Ajoutez les charges de copropriété, comme dans n’importe quel immeuble. Sur 25 ans, cette redevance représente 39 000 €, hors revalorisation.
Demandez toujours l’indice de revalorisation de la redevance. Un montant fixe sur 10 ans n’a rien à voir avec une redevance indexée chaque année. Lisez cette clause avant de signer quoi que ce soit.
Le bail rechargeable
À chaque revente, le bail repart pour sa durée initiale. Votre acheteur ne récupère donc pas un bail de 12 ans restants. Il signe pour la même durée que vous, ce qui garde le bien finançable par les banques.
Qui a droit au BRS
Le BRS est réservé aux ménages dont les revenus ne dépassent pas les plafonds du prêt social location-accession (PSLA), qui en fera sa résidence principale. Ces plafonds varient selon la zone (A bis, A, B1, B2, C) et la taille du foyer.
Trois conditions sont vérifiées par l’OFS avant la signature :
- le revenu fiscal de référence de l’année N-2, comparé au plafond de votre zone
- le nombre de personnes qui vivront dans le logement
- l’occupation en résidence principale, soit au moins 8 mois par an
- la cohérence du plan de financement avec la règle des 35 % d’endettement
Les plafonds sont revus chaque 1er janvier par arrêté. Vérifiez le barème de l’année en cours auprès de l’ADIL de votre département, dont le conseil est gratuit. Un dépassement de 1 € suffit à bloquer le dossier.
Combien coûte un logement en BRS
Un logement en BRS coûte le prix des murs, plus des frais de notaire réduits, plus la redevance mensuelle. Le gain se joue sur le prix et sur la TVA à 5,5 % appliquée au neuf.
Les frais de notaire restent bas, car ils portent sur un logement neuf et sans terrain. Comptez environ 2 à 3 % du prix. Sur 185 000 €, cela représente 3 700 à 5 550 €.
Exemples indicatifs hors frais de notaire et hors redevance
Le vrai calcul compare la mensualité classique avec la mensualité BRS plus la redevance. Entrez vos propres chiffres dans le simulateur ci-dessous.
Avec les valeurs par défaut, l'écart dépasse 300 € par mois en faveur du BRS. Montez la redevance à 3 €/m² et regardez l'écart fondre. Bref, testez toujours le pire scénario.
Comparer les mensualités sans la redevance, c'est l'erreur que j'ai vu commettre le plus souvent. La banque, elle, l'intègre dans votre taux d'endettement de 35 % maximum, et un dossier validé sur le papier peut être refusé pour 130 € par mois oubliés.
Le BRS reste compatible avec le prêt à taux zéro, sous conditions de ressources. Faites le tour d'au moins 3 banques, car toutes ne connaissent pas ce montage aussi bien.
Acheter en BRS : les démarches dans l'ordre
Acheter en BRS suit le parcours d'un achat neuf, avec une étape en plus : l'agrément de l'OFS. Comptez plusieurs mois entre le premier contact et la signature chez le notaire.
La première chose à faire, c'est de repérer les programmes. Interrogez la mairie, l'ADIL et les bailleurs sociaux de votre ville. Les logements neufs en BRS se vendent souvent sur plan, 12 à 24 mois avant la livraison.
Le deuxième point, c'est le dossier d'éligibilité. Préparez vos 2 derniers avis d'imposition, vos 3 derniers bulletins de salaire et une simulation bancaire. Un dossier complet passe plus vite devant l'OFS.
Le troisième, et le plus important : la lecture du bail. Vérifiez la durée, le montant de la redevance, son indexation et la formule du prix de revente. Ces quatre lignes engagent votre budget pendant 20 ans.
Revendre, louer ou transmettre un logement en BRS
Revendre un logement en BRS est possible à tout moment, mais à un prix plafonné et à un acheteur lui aussi éligible, agréé par l'OFS. Le prix de revente correspond au prix d'achat actualisé selon l'indice prévu au bail, majoré le cas échéant de certains travaux.
Alors vous allez me dire que c'est un frein à la vente rapide. La réalité, c'est que la demande est forte. Un T3 bien situé, vendu sous le marché, trouve preneur sans home staging ni grosse négociation.
En BRS, vous ne vendez pas un bien au plus offrant, vous passez le relais à la famille suivante.
Côté location, la règle est stricte. Le logement doit rester votre résidence principale. Une mise en location reste exceptionnelle, avec l'accord de l'OFS et un loyer plafonné.
En cas de décès, les héritiers peuvent conserver le logement s'ils remplissent les conditions de ressources. Sinon, ils doivent le revendre à un ménage éligible. Faites relire ce point par votre notaire avant la signature.
Le BRS est-il une bonne affaire ?
Le BRS est une bonne affaire si vous voulez vous loger durablement dans une ville chère, et une mauvaise si vous cherchez à capitaliser. Il ne fabrique pas de plus-value. Il vous donne un toit à un coût que le marché libre ne vous offrirait pas.
Pour un couple qui paie 900 € de loyer, une mensualité de 700 € plus 130 € de redevance change la donne. Vous remboursez du capital au lieu de payer à fonds perdus. À la revente, vous récupérez votre mise revalorisée.
Les limites existent, et il faut les accepter. Un passage aux revenus élevés ne vous oblige pas à partir, mais une mutation à 400 km impose de revendre. Ma recommandation, elle est assez simple : visez un horizon minimum de 8 à 10 ans.
« J'ai longtemps cru que le terrain loué était un piège, mais pour eux la redevance de 130 € par mois a été le prix de l'accès à la propriété, et ils ne le regrettent pas. »Florian, après avoir accompagné des proches en BRS
Vos questions (FAQ)
Quel est le salaire maximum pour acheter en BRS ?
Combien coûte la redevance en bail réel solidaire ?
Peut-on revendre un logement en BRS ?
Peut-on louer un appartement acheté en BRS ?
Florian
Florian n'avait rien d'un agent immobilier. Quand un déménagement précipité l'a obligé à vendre son appartement, il l'a cédé en moins de trois semaines, presque par accident. De cette vente express est née une petite obsession : comprendre pourquoi certains biens partent en quelques jours quand d'autres s'éternisent. Home staging, estimation juste, photos qui donnent envie, petites réparations qui changent tout, il a tout testé sur son logement puis sur ceux de ses proches. Ce qui devait rester une parenthèse est devenu ce blog, où il partage sans détour ses trouvailles, ses erreurs et ses astuces pour vendre ou acheter vite et bien.
Encore un peu de acheter un bien
Bail réel solidaire (BRS) à Bordeaux : devenir propriétaire à prix réduit
8 min·5 Nov 2026
Bail commercial : quel indice de référence choisir en 2026 ?
9 min·26 Oct 2026
Vous avez essayé ? Racontez